はじめまして。
このブログでは、投資・AI・在宅副業について、初心者目線で実際に試しながら発信していきます。
ブログを始めるにあたって、まず最初に書いておきたいと思ったのが「投資」についてです。
私は、投資について詳しいわけではありません。
むしろ、最初は、
「投資って損するんじゃないの?」
「オルカンとS&P500って何が違うの?」
という状態でした。
そんな私が、いろいろ調べて、実際にNISAで投資を始めました。
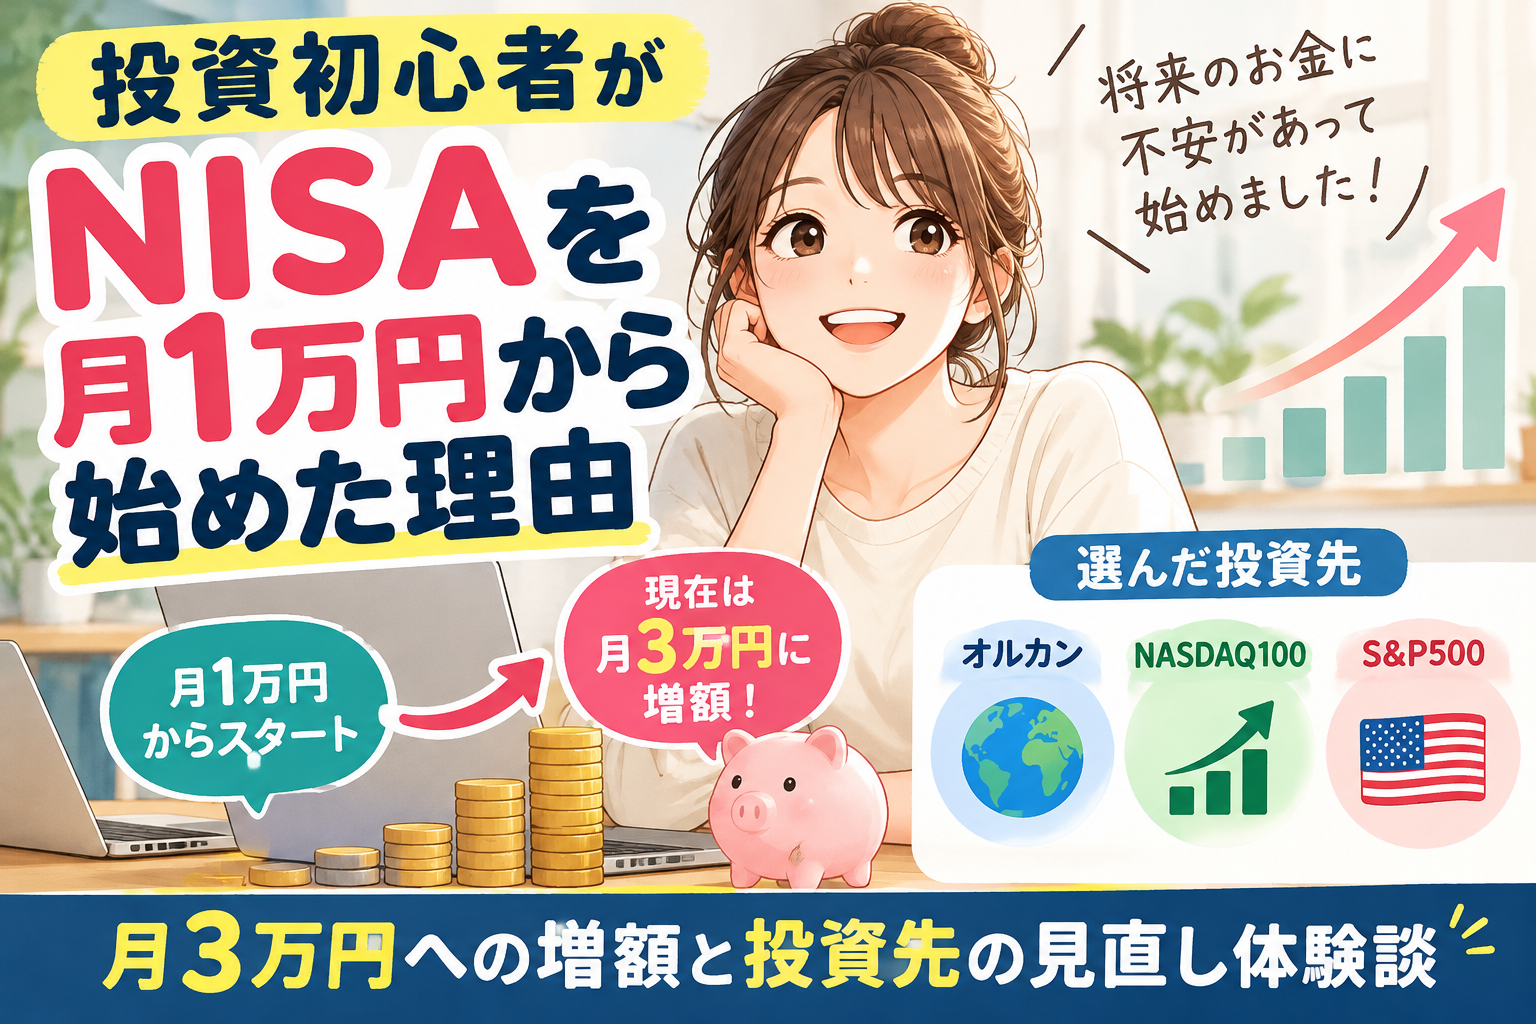
最初から大きな金額を投資するのではなく、毎月1万円から。
この記事では、なぜ投資を始めようと思ったのか、NISAについて調べて分かったこと、そして実際に投資してみて感じたことを書いていきます。
これから投資を始めようとしている方にとって、少しでも参考になれば嬉しいです。
なぜ投資を始めようと思ったのか
私が投資を始めようと思った一番の理由は、将来の貯金額に不安を感じたからです。
今は普通に生活できていても、この先も同じように暮らしていけるのだろうか。
老後を迎えたとき、十分な貯金が残っているのだろうか。
そんなことを考えるようになりました。
特に気になっていたのが、将来の年金です。
年金制度があることは知っていますが、自分たちが老後を迎えたときに、どのくらい受け取れるのかはわかりません。
「年金だけに頼るのではなく、自分でも少しずつ老後に向けたお金を準備しておきたい」
そう考えたことが、投資に興味を持つきっかけになりました。
もちろん、投資には元本割れのリスクがあります。
それでも、将来のお金について不安を感じるだけでなく、今の自分にできることから始めてみようと思いました。
そこで調べ始めたのが、新NISAです。
最初は投資そのものに対して少し怖さもありました。
株価が下がったらどうしよう。
お金が減ったらどうしよう。
そもそも、何を買えばいいのか分からない。
そんな不安がありました。
でも調べていくうちに、
「投資はギャンブルのように一発で儲けるためだけのものではない」
ということを知りました。
もちろん投資なので、元本割れする可能性はあります。
それでも、長い時間をかけて少しずつ資産形成をしていく方法があることを知り、
「まずは自分のできる範囲でやってみよう」
と思うようになりました。
NISAについて調べて分かったこと
実は、私はNISAの仕組みを十分に理解する前に投資を始めました。
NISAについて調べると、よく目にするのが「運用益が非課税になる」という言葉です。
でも、投資初心者だった私には、そのメリットがいまひとつ実感できませんでした。
そもそも、投資した金額よりも本当にお金が増えるのだろうか。
含み益が出ると聞いても、最初は半信半疑でした。
また、NISAについてよくわからないまま始めたこともあり、知らないことへの怖さもありました。
実際に調べてみると、NISAは投資そのものの名前ではなく、一定の条件のもとで投資の利益が非課税になる制度だとわかりました。
通常、株式や投資信託の売却益などには約20%の税金がかかりますが、NISA口座で得た対象の利益には原則として税金がかかりません。
ただし、NISAを利用したからといって、必ず利益が出るわけではありません。
投資信託の価格が下がれば、投資した金額を下回ることもあります。
私自身、最初は「非課税」というメリットばかりに目が向いていました。
でも、少しずつ調べるうちに、NISAは利益を保証する制度ではなく、利益が出たときの税負担を軽くする制度なのだと理解するようになりました。
今振り返ると、始める前にもっと仕組みを勉強しておけばよかったと思います。
それでも、実際に始めたからこそ、わからないことを一つずつ調べるきっかけになりました。
私自身も、NISAを始める前は制度の仕組みや投資先の選び方について分からないことがたくさんありました。
これからNISAを始めたい方や、基本的な仕組みを詳しく知りたい方は、こちらの記事も参考にしてみてください。
関連記事:新NISA初心者向け完全ガイド|始め方・積立額・投資先・失敗しないコツを解説
なぜ毎月1万円から始めたのか
私がNISAを始めたとき、最初に設定した積立額は毎月1万円でした。
理由は、投資に対してまだ半信半疑だったからです。
NISAの仕組みも十分に理解できていませんでしたし、本当に投資したお金が増えるのかもわかりませんでした。
そのため、最初から大きな金額を投資するのではなく、まずは月1万円から試してみることにしました。
含み益が出たことで考え方が変わった
実際に積立投資を続けていると、投資した金額を上回る含み益が出るようになりました。
それまでは半信半疑だった投資でしたが、自分の口座で評価額が増えているのを見て、少しずつ実感が湧いてきました。
もちろん、含み益は確定した利益ではありませんし、相場によっては減ってしまうこともあります。
それでも、長期間積み立てを続けることで、運用で得た利益がさらに運用される「複利の効果」を活用できる可能性があると考えるようになりました。
そこで、無理のない範囲で積立額を増やすことにしました。
現在はオルカンとNASDAQ100に月1万5,000円ずつ
現在は、S&P500への新規積立を停止し、NASDAQ100への積立に変更しています。
現在の毎月の積立額は、次のとおりです。
- オルカン:毎月15,000円
- NASDAQ100:毎月15,000円
- 合計:毎月30,000円
なお、以前購入したS&P500は売却せず、そのまま保有しています。
本音を言えば、NISAの年間非課税投資枠を毎年満額使いたい気持ちもあります。
しかし、投資を優先しすぎて生活費に負担をかけるのは違うと思っています。
最近は、NISAへの積立を頑張りすぎて日々の生活が苦しくなる「NISA貧乏」という言葉も耳にします。
私は、そうなりたくありませんでした。
将来のために投資をしているのに、今の生活が苦しくなってしまっては本末転倒だと感じるからです。
そのため、自分にとって無理なく続けられる金額として、毎月3万円を選びました。
私が大切にしているのは、満額投資よりも継続すること
NISAには大きな非課税投資枠がありますが、必ずしも満額を使う必要はありません。
私自身、今でももっと投資したいという気持ちはあります。
それでも、生活費や必要な貯金とのバランスを考えながら、長く続けられることを優先しています。
投資には元本割れのリスクもありますし、複利の効果によって必ず資産が増えるわけでもありません。
だからこそ、無理をせず、自分のペースで積み立てていきたいと思っています。
私の場合は月1万円からスタートしましたが、無理なく続けられる積立額は人それぞれ違います。
「月5,000円でも意味がある?」「月1万円と3万円では将来どのくらい差が出るの?」と気になる方は、こちらの記事で積立額ごとの違いを比較しています。
関連記事:新NISAの積立額はいくらがいい?月5,000円・1万円・3万円を比較
オルカンとS&P500を選んだ理由と、NASDAQ100への変更
最初は人気があるという理由で選んだ
NISAを始めた当初、私はオルカンとS&P500の違いをほとんど理解していませんでした。
正直なところ、「多くの人が投資しているから、きっと間違いないだろう」という気持ちで選びました。
今振り返ると、投資先の特徴やリスクを十分に調べずに始めていたと思います。
オルカンとS&P500の重複が気になった
投資を続けるうちに、オルカンとS&P500には共通する投資先が多いことを知りました。
オルカンは世界中の株式に投資する商品ですが、その中には米国企業も多く含まれています。
一方、S&P500は米国の主要企業約500社を対象とする指数です。
そのため、両方を保有していても、投資先が完全に分散されるわけではありません。
私はしばらく、どちらか一方に絞るべきか悩んでいました。
最近、S&P500からNASDAQ100へ変更した
そして最近、S&P500への積立をNASDAQ100に変更しました。
理由は、オルカンで世界全体に投資しながら、NASDAQ100で成長性の高い企業への投資比率を高めたいと考えたからです。
私の中では、オルカンを土台にして、NASDAQ100で少し積極的な運用を目指すイメージです。
ただし、NASDAQ100には米国の大型成長企業などが多く含まれており、オルカンとの重複もあります。
また、NASDAQ100は特定の企業や業種への集中度が高く、値動きが大きくなる可能性があります。
つまり、今回の変更は分散を強化するというより、自分の判断で米国の大型成長株への投資比率を高めたということです。
この選択が将来よい結果になるかは、まだわかりません。
それでも、以前のように「みんなが買っているから」という理由だけで選ぶのではなく、自分なりに投資先の特徴を考えるようになったことは、大きな変化だと感じています。
私が最初に投資先として選んだのは、オルカンとS&P500でした。
その後、S&P500の新規積立をNASDAQ100に変更しましたが、それまでに購入したS&P500は売却せず、現在も保有しています。
投資先を選ぶ際は、それぞれの特徴や違いを理解することが大切だと感じています。
関連記事:オルカンとS&P500の違い|投資初心者が知っておきたいポイント
実際に投資してみて感じたこと
初めて含み益が出たときはうれしかった
NISAを始めて一番うれしかったのは、実際に含み益が出たことです。
投資を始める前は、本当に投資した金額以上にお金が増えるのか半信半疑でした。
しかし、実際に運用を続けていると、投資した金額を上回る評価額になりました。
それまで知識として聞いていた「資産運用でお金が増える可能性がある」ということを、自分自身の口座で実感できたのです。
もちろん、含み益は売却するまで確定した利益ではありません。
相場が下がれば、今ある含み益が減ったり、元本割れしたりする可能性もあります。
それでも、実際に含み益を経験したことは、投資を続けていこうと思うきっかけになりました。
今のところ、投資で大きな不安を感じたことはない
意外かもしれませんが、NISAを始めてから現在まで、投資について大きな不安を感じたことはありません。
始める前は、仕組みがよくわからないことへの怖さがありました。
しかし、実際に積立投資を続ける中で、少しずつ投資について考えるようになりました。
もちろん、これから相場が大きく下落すれば、不安を感じることもあるかもしれません。
今は含み益が出ているからこそ、落ち着いていられる部分もあると思います。
だからこそ、今後も無理な金額を投資するのではなく、生活費とのバランスを大切にしながら続けていきたいです。
投資を始めて変わったこと
投資を始めたことで、以前よりも将来のお金について考える機会が増えました。
最初は「みんなが投資しているから」という理由で選んだ投資先も、今では自分なりに特徴やリスクを考えながら見直しています。
まだ勉強中ではありますが、実際に経験しながら少しずつ知識を増やしていきたいと思っています。
NISAを始めるときは、投資先だけでなく、証券会社の使いやすさも大切なポイントです。
スマホでの操作性や取引できる商品、手数料などを比較しながら、自分に合ったサービスを選びましょう。
証券サービスの選択肢のひとつとして、DMM株もチェックしてみてください。

これからどうしていくか
オルカンとNASDAQ100を積み立てていく
今後は、オルカンとNASDAQ100を中心に積立投資を続けていく予定です。
最初はオルカンとS&P500を積み立てていましたが、投資先について調べるうちに、両方に共通する企業が多いことを知りました。
そこで、世界全体に投資するオルカンを土台にしながら、NASDAQ100で米国の大型成長企業への投資比率を高める方針に変更しました。
ただし、NASDAQ100は値動きが大きくなる可能性があり、オルカンと投資先が重複する部分もあります。
必ずしも以前より分散できているわけではないため、リスクも理解しながら続けていきたいと思っています。
以前購入したS&P500は売却せず保有
ここで一つ補足しておきたいことがあります。
S&P500への積立をやめたといっても、これまで購入した投資信託を売却したわけではありません。
変更したのは、あくまで今後の積立先です。
そのため、現在はオルカンとNASDAQ100への積立を続けながら、以前購入したS&P500もそのまま保有しています。
今後も投資先の特徴や運用状況を確認しながら、自分に合った方法を考えていきたいです。
NISA貧乏にならず、長期投資を続けたい
本音を言えば、NISAの年間非課税投資枠を毎年満額使いたい気持ちもあります。
しかし、将来の資産形成のために、今の生活が苦しくなってしまっては意味がありません。
私は、いわゆる「NISA貧乏」にはなりたくないと考えています。
そのため、生活費や必要な貯金を優先しながら、無理のない金額で積立投資を続けるつもりです。
投資には元本割れのリスクがありますが、長期的な視点を持ちながら、焦らず資産形成に取り組んでいきたいと思っています。
NISAで個別株への投資も考えている方へ
NISAでは、投資信託の積立だけでなく、成長投資枠を使って対象となる国内株式や米国株式に投資することもできます。
個別株への投資に興味がある方は、証券会社ごとの特徴を比較してみましょう。
DMM株のメリット・デメリットや、口座開設前に確認したいポイントを別の記事で解説しています。
▶ DMM株の評判・口コミは?初心者向けにメリット・デメリットを解説
まとめ|NISAは自分のペースで続けていきたい
私がNISAを始めたきっかけは、将来の貯金額や年金への不安でした。
最初は仕組みを十分に理解しておらず、本当にお金が増えるのか半信半疑でしたが、まずは月1万円から積立投資を始めました。
実際に含み益が出たことで投資を身近に感じるようになり、現在は月3万円を積み立てています。
投資先も、最初のオルカンとS&P500から、現在はオルカンとNASDAQ100への積立に変更しました。以前購入したS&P500は売却せず、保有を続けています。
こうして投資を続ける中で、私が一番大切にしたいと思ったのは、無理なく続けられることです。
NISAの非課税投資枠を満額使うことよりも、今の生活を大切にしながら、将来に向けて少しずつ資産を準備していきたいと考えています。
もちろん、投資には元本割れのリスクがあり、今後も利益が出続けるとは限りません。
これからNISAを始める方も、周囲と比べすぎず、自分の生活に合った金額から考えてみてはいかがでしょうか。
このブログでは、今後も投資初心者としての経験や学びを発信していきます。
実際にNISAを始めてみて分かったことや、投資額・迷ったこと・これからの方針については、noteで詳しくまとめています。
※この記事について
この記事は、私自身の投資経験や考えをもとにした内容です。
投資には元本割れなどのリスクがあります。この記事は特定の金融商品への投資を推奨するものではありません。
投資をする際は、ご自身でも内容を確認し、無理のない範囲で判断してください。
コメント