
「新NISAを始めたいけれど、毎月いくら積み立てればいいの?」
「月5,000円では少なすぎる?」
「月1万円と3万円では、将来どれくらい差が出る?」
私もNISAを始めるとき、毎月いくら積み立てるべきか悩みました。
最初から大きな金額を投資するのは不安だったため、まずは月1万円から積立投資をスタートしました。
その後、家計を見直して投資に回せるお金を増やし、現在は月3万円を積み立てています。
私が実際に取り組んだのは、次の3つです。
- スマホを大手キャリアから格安キャリアに変更
- 利用していないサブスクを解約
- 無駄な食費を減らす
特別な節約術ではありませんが、毎月の支出を見直すことで、無理なく積立額を増やすことにつながりました。
もちろん、誰でも月3万円を積み立てる必要はありません。
大切なのは、生活に負担をかけず、自分が続けられる金額を選ぶことです。
この記事では、月5,000円・1万円・3万円の積立額を比較しながら、実際に月1万円から3万円へ増額した私の経験も交えて、積立額の決め方を紹介します。
新NISAの積立額はいくらがいい?
結論からいうと、生活に無理のない範囲で、長く続けられる金額を選ぶことが大切です。
例えば、毎月3万円を積み立てても、生活費が足りなくなって途中で取り崩すことになれば、長期投資を続けにくくなります。
一方で、毎月5,000円でも、家計に負担をかけずに続けられるなら、投資を始めるきっかけになります。
積立額を決める際には、次の3つを意識しましょう。
- 毎月の生活費に余裕があるか
- 急な出費に備える貯金があるか
- その金額を長期間続けられそうか
投資は、金額が大きければ必ず成功するものではありません。
無理のない金額で始め、家計の状況に合わせて調整していく方法もあります。
私が月1万円から始めて、月3万円に増額した理由
私がNISAを始めたときは、毎月1万円を積み立てていました。
最初から月3万円を投資するのではなく、まずは家計に負担がない金額で始めようと考えたからです。
その後、スマホを格安キャリアに変更したり、使っていないサブスクを解約したり、食費の無駄を減らしたりして、毎月の支出を見直しました。
その結果、投資に回せるお金を増やすことができ、積立額を月1万円から月3万円に変更しました。
この経験から感じたのは、積立額を最初から大きくする必要はないということです。
まずは無理のない金額で始め、家計に余裕ができたら増額する。私にとっては、この方法が続けやすいと感じています。
新NISAの基本的な仕組みを確認しよう
新NISAは、対象となる株式や投資信託などの運用益が非課税になる制度です。
通常、課税口座では株式や投資信託の売却益などに約20%の税金がかかりますが、NISA口座で得た対象の利益は非課税になります。
2024年から始まった新NISAには、次の2つの投資枠があります。
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象商品 | 条件を満たす投資信託など | 上場株式・投資信託など |
| 非課税保有期間 | 無期限 | 無期限 |
2つの枠は併用でき、年間合計360万円まで投資できます。
また、非課税保有限度額は合計1,800万円で、このうち成長投資枠で利用できるのは1,200万円までです。
ただし、これらは制度上の上限であり、必ず使い切る必要はありません。
例えば、月1万円を積み立てる場合、年間の投資額は12万円です。
初心者のうちは、年間投資枠を最大限使うことよりも、家計に合った金額を考えることが大切です。
月5,000円・1万円・3万円の積立額を比較
それでは、毎月の積立額によって、どのくらい投資元本に差が出るのか見ていきましょう。
積立額ごとの投資元本
| 毎月の積立額 | 1年間 | 10年間 | 20年間 |
| 5,000円 | 6万円 | 60万円 | 120万円 |
| 1万円 | 12万円 | 120万円 | 240万円 |
| 3万円 | 36万円 | 360万円 | 720万円 |
※運用による利益や損失を含まない、積立金額の合計です。
毎月5,000円でも、20年間続ければ投資元本は120万円になります。
月1万円なら240万円、月3万円なら720万円です。
毎月の差は小さく感じても、長期間では積立額の違いが大きくなります。
ただし、投資信託などは価格が変動するため、実際の評価額が投資元本を下回ることもあります。
20年間積み立てたらいくらになる?利回り別シミュレーション
次に、運用によって資産が増えた場合を考えてみましょう。
今回は、毎月一定額を20年間積み立てると仮定し、年率0%・3%・5%の3パターンで計算します。
20年間の積立シミュレーション
| 毎月の積立額 | 年率0% | 年率3% | 年率5% |
| 5,000円 | 120万円 | 約164万円 | 約206万円 |
| 1万円 | 240万円 | 約328万円 | 約411万円 |
| 3万円 | 720万円 | 約985万円 | 約1,233万円 |
※毎月末に積み立て、表示した年率を12で割った月利で複利運用した場合の概算です。手数料・税金・物価上昇は考慮していません。実際の市場では毎年一定の利回りになるわけではなく、損失が生じる可能性もあります。
例えば、月1万円を20年間積み立てた場合、投資元本は240万円です。
年率3%で運用できたと仮定すると約328万円、年率5%なら約411万円という計算になります。
ただし、年率3%や5%は将来の運用成果を予測・保証する数字ではありません。
株式市場が下落すれば、長期間保有していても元本割れする可能性があります。
シミュレーションは、積立額による違いをイメージするための参考として活用しましょう。
シミュレーションを見るときに注意したいこと
この表を見ると、積立額が大きいほど20年後の資産額も大きくなることが分かります。
ただし、年率3%や5%で毎年安定して増えるとは限りません。実際の投資では、相場の下落によって資産が減る時期もあります。
また、このシミュレーションは一定の利回りを仮定した概算であり、将来の運用成果を保証するものではありません。
私自身も、将来のシミュレーション結果だけを見て積立額を決めるのではなく、毎月の生活費や貯金とのバランスを優先することが大切だと考えています。
月5,000円・1万円・3万円はどんな人におすすめ?
新NISAの積立額は、金額が大きければよいというものではありません。
毎月の収入や生活費、貯金の状況によって、無理なく続けられる金額は違います。
ここでは、それぞれの積立額がどんな人に向いているのかを比較します。
月5,000円がおすすめな人
- 投資を初めて経験する人
- まずは少額で積立投資に慣れたい人
- 家計にあまり余裕がない人
月5,000円なら年間の積立額は6万円です。
大きな資産を短期間で作るのは難しいですが、少額から投資を経験できるメリットがあります。
ただし、生活費や緊急時の貯金が不足している場合は、投資を急ぐ必要はありません。
月1万円がおすすめな人
- 少額から資産形成を始めたい人
- 毎月1万円なら家計に負担が少ない人
- 将来的に積立額を増やすことも考えている人
月1万円なら年間12万円を積み立てることになります。
私自身も、NISAを始めたときは月1万円からスタートしました。
最初から大きな金額を投資するよりも、まずは続けられる金額を選ぶことを優先しました。
月3万円がおすすめな人
- 生活費や貯金を確保したうえで余裕資金がある人
- 長期的な資産形成を重視したい人
- 家計を見直して積立資金を確保できる人
月3万円なら年間36万円の積立額になります。
私の場合は、スマホ料金やサブスク、食費を見直して投資に回せるお金を増やし、月1万円から月3万円に増額しました。
ただし、月3万円を積み立てるために生活を圧迫してしまっては、長く続けることが難しくなります。
大切なのは、ほかの人の積立額と比較することではなく、自分の家計に合った金額を選ぶことです。
| 毎月の積立額 | 向いている人 |
| 5,000円 | 少額から投資を経験したい人 |
| 1万円 | 無理のない範囲で資産形成を始めたい人 |
| 3万円 | 生活費と貯金を確保したうえで、積立額を増やせる人 |
迷っている場合は、まず家計の収支を確認し、無理のない金額を考えてみてください。
新NISAの積立額を決める3つのステップ
ここまでの比較を踏まえて、初心者が積立額を決める方法を紹介します。
ステップ① 毎月の収支を確認する
まずは、手取り収入から生活費や固定費を差し引き、毎月どのくらい余裕があるか確認しましょう。
例えば、毎月2万円の余裕があるとしても、その全額を投資に回す必要はありません。
急な出費や予定外の支払いに備えることも大切です。
ステップ② 生活防衛資金を確保する
投資を始める前に、急な出費や収入減少に対応できる貯金があるか確認しましょう。
生活防衛資金の必要額は、家族構成や働き方、毎月の生活費によって異なります。
一般的には生活費の数か月分を目安に考える方法がありますが、必要な金額は人それぞれです。
生活費まで投資に回さないように注意しましょう。
ステップ③ 無理のない金額で始める
家計と貯金を確認したら、続けられそうな金額を考えます。
例えば、月5,000円から始めて、余裕ができたら月1万円に増やす方法もあります。
逆に、生活費が増えた場合は積立額を減らしたり、一時的に停止したりすることも選択肢です。
長期投資では、途中で無理が生じないようにすることが大切です。
新NISAでは何に積み立てればいい?
積立額が決まったら、次は投資先を考えましょう。
初心者が検討する投資信託の例として、全世界株式型や米国株式型のインデックスファンドがあります。
オルカン(全世界株式)
オルカンは、一般的に「eMAXIS Slim 全世界株式(オール・カントリー)」を指します。
日本を含む世界の株式市場に幅広く投資できる商品です。
ただし、全世界に投資していても株式市場全体が下落するリスクはあります。
関連記事:オルカンとは?初心者向けに特徴やメリット・デメリットを解説
S&P500に連動する投資信託
S&P500は、米国の代表的な大型株約500銘柄で構成される株価指数です。
この指数に連動する投資信託を選ぶことで、米国の主要企業にまとめて投資できます。
ただし、米国株式市場への集中や為替変動などのリスクがあります。
どちらが適しているかは、投資目的やリスク許容度によって異なります。
商品を選ぶ際には、投資対象や信託報酬、価格変動のリスクなどを確認しましょう。
新NISAの積立額に関するよくある質問
Q. 月1,000円からでも新NISAを始められる?
利用する金融機関や商品によっては、月100円や月1,000円などの少額から積み立てられます。
最低積立金額は金融機関によって異なるため、事前に確認しましょう。
Q. 毎月の積立額は途中で変更できる?
一般的に、証券会社などの積立設定では金額の変更や停止ができます。
ただし、変更の締切日や反映時期は金融機関・決済方法によって異なります。
Q. 新NISAの年間投資枠は使い切った方がいい?
必ずしも使い切る必要はありません。
新NISAの年間投資枠は制度上の上限であり、目標額ではありません。
家計や貯金を優先しながら、自分に合った金額で利用しましょう。
Q. 積立額を増やせば必ず利益も増える?
いいえ、必ず増えるわけではありません。
投資額が増えると、利益が出た場合の金額が大きくなる可能性がありますが、損失も大きくなる可能性があります。
投資には元本割れのリスクがあることを理解しておきましょう。
Q. 毎月積み立てれば20年後には必ず増える?
長期間積み立てても、利益が保証されるわけではありません。
市場環境や投資先によって運用結果は変わります。
長期・積立・分散投資はリスクと向き合うための考え方ですが、損失を完全になくす方法ではありません。
あわせて読みたい|新NISAの関連記事
自分に合った積立額を考えたら、次は少額投資のメリットや将来の資産額、投資先についても確認してみましょう。
新NISAを始める前に知っておきたい内容を、関連記事にまとめています。
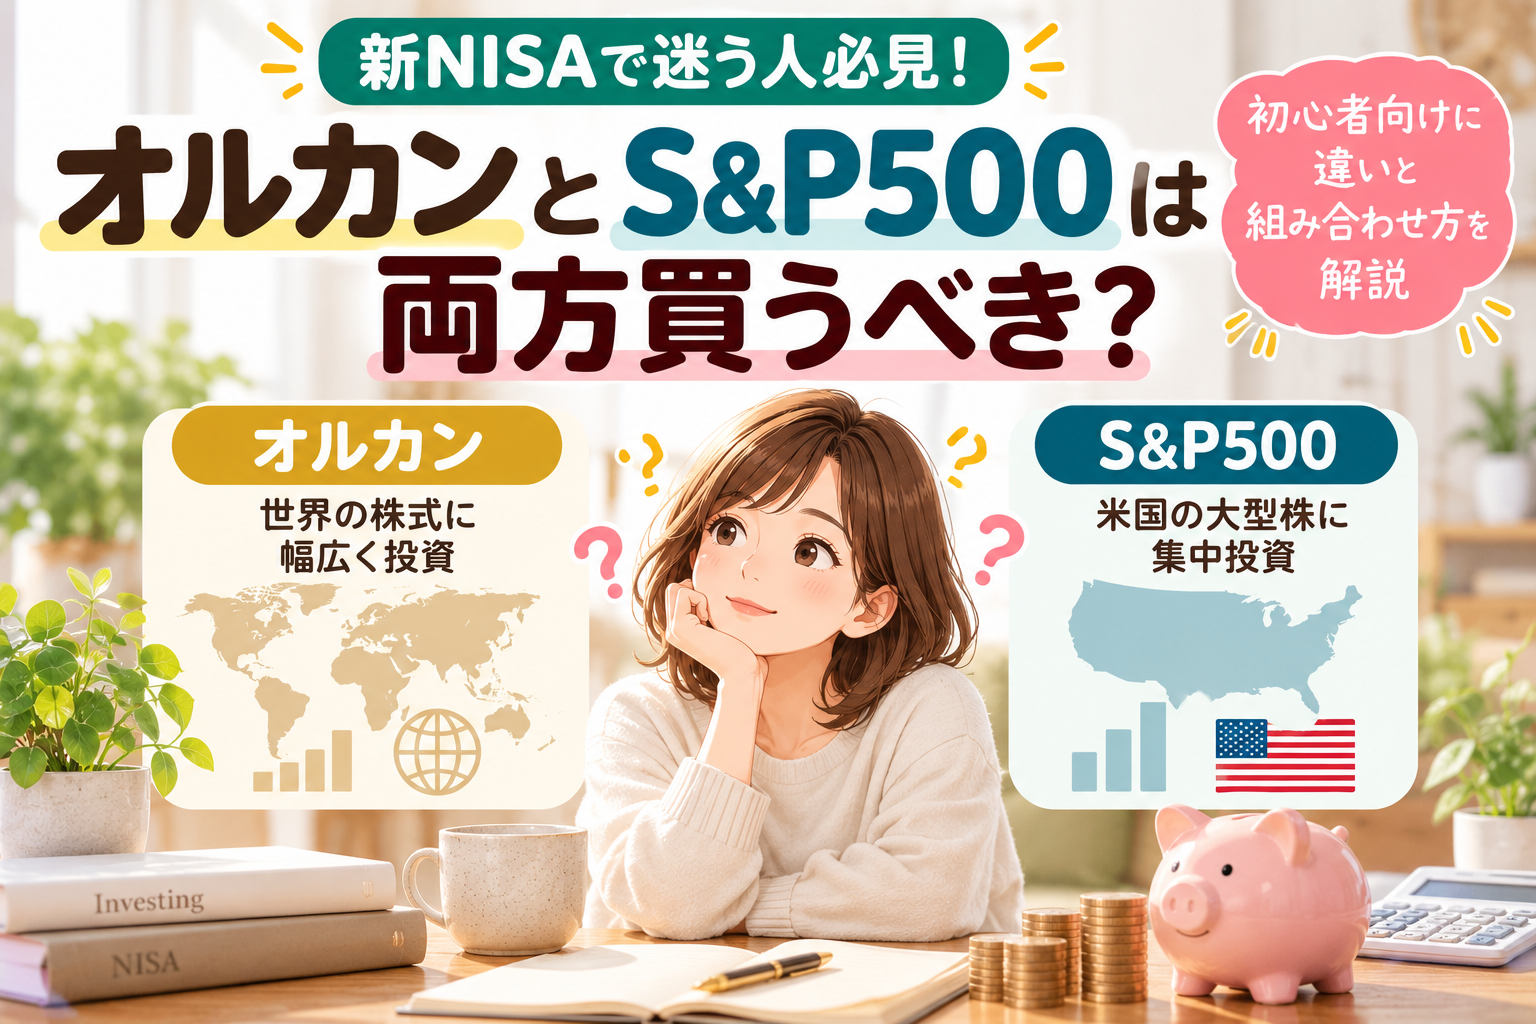
オルカンとS&P500は両方積み立てるべき?
新NISAの積立額が決まったら、次に考えたいのが投資先です。
オルカンとS&P500はどちらも人気の投資先ですが、両方を購入すると投資先が重複する部分もあります。
2つの違いや組み合わせ方、両方買うメリット・デメリットを以下の記事で解説しています。
関連記事:オルカンとS&P500は両方買うべき?初心者向けに違いと組み合わせ方を解説
月1万円を20年間積み立てるとどうなる?
新NISAで毎月の積立額を決めたら、次に気になるのが将来の資産額です。
例えば、月1万円を10年・20年・30年と積み立てた場合、どのくらいの違いが生まれるのでしょうか?
積立期間による違いや、利回り別のシミュレーション、複利の仕組みを以下の記事で詳しく解説しています。
関連記事:新NISAで月1万円を20年積み立てたらいくら?10年・30年との違いと利回り別シミュレーション
新NISAを始める前に知っておきたい注意点
新NISAでは、積立金額を決めることだけでなく、投資のリスクを理解しておくことも大切です。
生活費まで投資に回してしまったり、値下がりしたときに慌てて売却したりすると、思わぬ損失につながる可能性があります。
初心者が避けたい7つの失敗と対策を、以下の記事で詳しく解説しています。
関連記事:新NISAで損する人の特徴7選|初心者が避けたい失敗と対策
月5,000円から新NISAを始めても意味はある?
「新NISAを始めたいけれど、月5,000円しか投資できない」という方もいるでしょう。
少額でも投資経験を積むことはできますが、元本割れのリスクや家計とのバランスを考えることが大切です。
月5,000円を20年間積み立てた場合のシミュレーションや、少額投資のメリット・デメリットを以下の記事で詳しく解説しています。
関連記事:新NISAは月5,000円でも意味ある?少額投資のメリット・デメリットと20年後のシミュレーション
まとめ|新NISAは無理なく続けられる積立額を選ぼう
今回は、新NISAの積立額について、月5,000円・1万円・3万円の3パターンを比較しました。
それぞれの特徴を整理すると、次のようになります。
| 積立額 | 検討しやすい人 |
| 月5,000円 | 少額から投資に慣れたい人 |
| 月1万円 | 家計と両立しながら資産形成を考えたい人 |
| 月3万円 | 十分な余裕資金があり、積立額を増やしたい人 |
ただし、どの金額が最適かは人によって異なります。
大切なのは、周囲の投資額と比較することではなく、自分の生活に合った金額を選ぶことです。
新NISAをこれから始める方は、まず家計と貯金の状況を確認し、無理のない積立額を考えてみましょう。
少額から始めて、必要に応じて金額を調整する方法もあります。
投資の基本から知りたい方は、以下の記事も参考にしてください。
関連記事:インデックス投資とは?初心者向けに仕組みやメリット・デメリットを解説
新NISAの積立額が決まったら、次は口座の開設方法や投資先の選び方も確認しておきましょう。
「新NISAをこれから始めたい」「何から準備すればいいの?」という方は、こちらの記事で始め方から投資先の選び方まで詳しく解説しています。
関連記事:新NISA初心者向け完全ガイド|始め方・積立額・投資先・失敗しないコツを解説
※この記事は新NISAの制度や積立投資についての一般的な情報を紹介するものであり、特定の金融商品の購入を推奨するものではありません。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。
コメント