「新NISAで毎月1万円を積み立てたら、20年後はいくらになる?」
「月1万円でも将来の資産形成につながる?」
「10年と30年では、どのくらい差が出るの?」
新NISAを始めようと考えたとき、このような疑問を持つ方もいるのではないでしょうか。
毎月1万円という金額は、年間にすると12万円です。
決して小さなお金ではありませんが、長期間積み立てることで、まとまった投資元本になります。
さらに、運用で得た利益を再投資することで、複利の効果が働く可能性もあります。
ただし、新NISAを利用すれば必ず資産が増えるわけではありません。
投資信託などには価格変動があり、長期間保有しても元本割れする可能性があります。
この記事では、月1万円を10年・20年・30年積み立てた場合のシミュレーションを比較しながら、複利の仕組みや初心者が注意したいポイントをわかりやすく解説します。
新NISAで月1万円を20年間積み立てたらいくらになる?
まずは結論から見てみましょう。
月1万円を20年間積み立てた場合、投資元本は240万円になります。
計算式は次のとおりです。
1万円 × 12か月 × 20年 = 240万円
これは運用による利益や損失を含まない金額です。
では、運用によって資産が増えた場合はどうなるのでしょうか。
月1万円を20年間積み立てた場合
| 想定年率 | 20年後の評価額 | 投資元本との差 |
| 0% | 240万円 | 0円 |
| 1% | 約266万円 | 約26万円 |
| 3% | 約328万円 | 約88万円 |
| 5% | 約411万円 | 約171万円 |
| 7% | 約521万円 | 約281万円 |
※毎月末に1万円を積み立て、表示した年率を12で割った月利で複利運用した場合の概算です。手数料・税金・物価上昇は考慮していません。実際の運用成果を予測・保証するものではありません。
例えば、年率3%で運用できたと仮定すると、20年後は約328万円という計算になります。
年率5%なら約411万円です。
ただし、これらはあくまで一定の利回りを仮定した計算結果です。
実際の投資では毎年のリターンが変動し、マイナスになる年もあります。
シミュレーションは将来の金額を約束するものではなく、積立投資の仕組みを理解するための参考資料として考えましょう。
月1万円を10年・20年・30年積み立てるとどう違う?
次に、積立期間による違いを比較してみます。
同じ月1万円でも、10年間と30年間では投資元本に大きな差が生まれます。
積立期間別のシミュレーション
| 積立期間 | 投資元本 | 年率3%の場合 | 年率5%の場合 |
| 10年間 | 120万円 | 約140万円 | 約155万円 |
| 20年間 | 240万円 | 約328万円 | 約411万円 |
| 30年間 | 360万円 | 約583万円 | 約832万円 |
※毎月末に1万円を積み立て、表示した年率を12で割った月利で複利運用した場合の概算です。運用益や元本は保証されません。
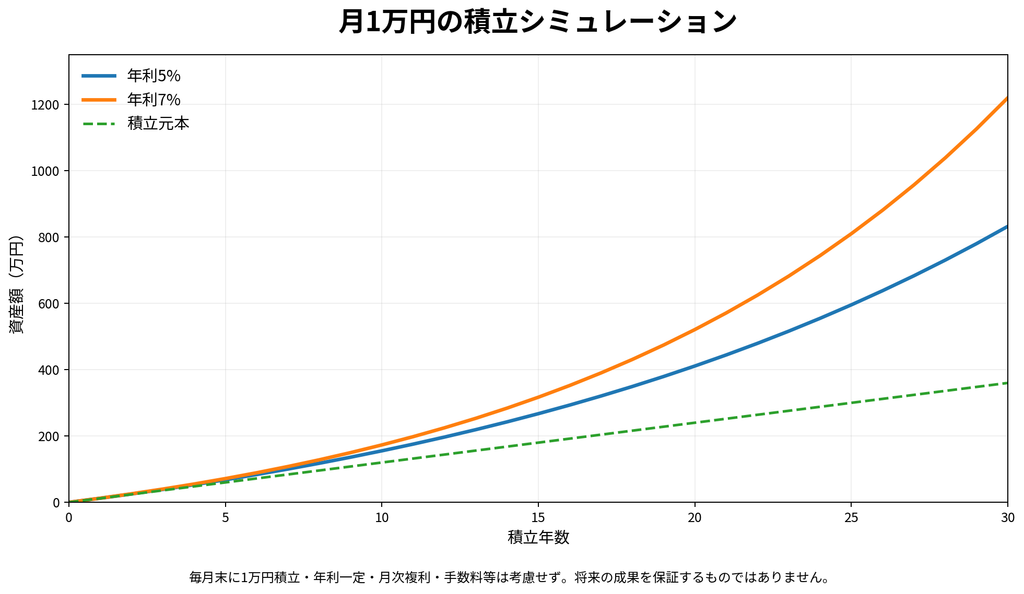
例えば、年率5%を仮定した場合、20年間の評価額は約411万円ですが、30年間では約832万円になります。
ただし、長期間投資を続ければ必ずこのように増えるわけではありません。
株式市場の動きによっては、想定より少ない金額になることもあります。
また、30年後の832万円は、現在の832万円と同じ購買力を持つとは限りません。物価上昇の影響も考慮する必要があります。
積立投資の「複利」とは?
積立投資を調べていると、「複利」という言葉をよく見かけます。
複利とは、運用によって得られた利益も再び運用に回すことで、その利益にも収益が生まれる可能性がある仕組みです。
例えば、100万円を年率5%で運用できたと仮定します。
1年後は105万円です。
その105万円をさらに同じ年率で運用できた場合、2年後は110万2,500円になります。
2年目は、最初の100万円だけでなく、1年目に増えた5万円にも運用効果が働いていることになります。
これが複利の基本的な考え方です。
ただし、投資信託では価格が上下するため、預金の利息のように毎年決まった利益が付くわけではありません。
複利の効果は時間が長いほど大きくなる?
一定のプラス利回りが続くという仮定では、運用期間が長いほど複利の効果は大きくなります。
そのため、長期投資では早く始めることに意味があるといわれます。
一方で、投資期間が長くても損失が発生する可能性はあります。
「長期投資だから絶対に安全」と考えないことが大切です。
新NISAで積立投資をするメリット
新NISAは、長期的な資産形成を考える際に利用できる制度です。
主なメリットを確認しましょう。
メリット① 運用益が非課税になる
通常、課税口座で投資信託などの売却益が出た場合、原則として約20%の税金がかかります。
一方、新NISA口座で得た対象の運用益は非課税です。
例えば、投資元本240万円が411万円になった場合、差額の約171万円が利益に相当します。
この利益がNISA口座での対象商品による非課税の売却益であれば、原則として税金はかかりません。
ただし、損失が出た場合はNISA口座の損失を他の課税口座の利益と損益通算できない点にも注意が必要です。
メリット② 非課税保有期間に期限がない
2024年からの新NISAでは、非課税保有期間が無期限になりました。
そのため、20年や30年といった長期的な運用も制度上可能です。
ただし、投資する商品そのものに元本保証があるわけではありません。
メリット③ 少額から積み立てられる
新NISAでは、金融機関や対象商品によって、少額から積立投資を始められます。
月1万円はもちろん、月5,000円や月1,000円などから始められる場合もあります。
大切なのは、家計に負担をかけずに続けられる金額を選ぶことです。
関連記事:新NISAの積立額はいくらがいい?月5,000円・1万円・3万円を比較
5. 月1万円の積立投資で注意したい3つのこと
注意点① 必ず利益が出るわけではない
株式に投資する投資信託は、日々価格が変動します。
市場が下落すると、積み立てた金額より評価額が少なくなることもあります。
長期・積立・分散投資はリスクと向き合うための考え方ですが、損失を完全に防ぐものではありません。
注意点② 生活費まで投資に回さない
月1万円を積み立てることが目標になってしまい、生活費や貯金を圧迫しては本末転倒です。
特に、急な出費や収入減少に備えるためのお金は、投資とは別に確保しておきたいところです。
家計に余裕がない場合は、月1万円にこだわらず、積立額を減らすことも考えましょう。
注意点③ 将来の物価上昇も考える
20年後や30年後には、物価が今より高くなっている可能性があります。
そのため、シミュレーション上の評価額だけで将来の生活費を判断することはできません。
老後資金や教育費など、使う目的と時期を考えながら資産形成を進めることが大切です。
月1万円の積立投資では何を買えばいい?
積立金額が決まったら、次に考えるのが投資先です。
新NISAのつみたて投資枠では、一定の条件を満たした投資信託などを購入できます。
初心者が比較することの多い商品として、全世界株式型と米国株式型のインデックスファンドがあります。
オルカン(全世界株式)
オルカンは、一般的に「eMAXIS Slim 全世界株式(オール・カントリー)」を指します。
日本を含む世界の株式市場に幅広く投資できる商品です。
ただし、世界に分散していても株式市場全体が下落するリスクがあります。
S&P500に連動する投資信託
S&P500は、米国の代表的な大型企業を中心に構成される株価指数です。
この指数に連動する投資信託では、米国の主要企業にまとめて投資できます。
一方で、米国市場への集中や為替変動の影響を受けます。
オルカンとS&P500は両方買うべき?
両方を保有することもできますが、オルカンには米国企業が多く含まれているため、投資先が重複します。
2つを組み合わせる場合は、米国株への投資比率が高くなることを理解しておきましょう。
関連記事:オルカンとS&P500は両方買うべき?初心者向けに違いと組み合わせ方を解説
投資先を選ぶときは、過去の運用成績だけでなく、投資対象・信託報酬・リスクなども確認しましょう。
月1万円の積立投資を長く続けるためのコツ
長期投資を考えるときは、運用利回りだけでなく、継続しやすい仕組みを作ることも大切です。
① 無理のない積立金額にする
毎月の生活費や貯金を確認し、余裕資金の範囲で積み立てましょう。
最初は月5,000円にして、余裕ができてから月1万円に増やす方法もあります。
② 積立設定を活用する
証券会社などの積立設定を利用すると、毎月決まったタイミングで購入できます。
購入のたびに操作する手間を減らせるため、積立を習慣化しやすくなります。
③ 相場が下落しても慌てて判断しない
投資信託の評価額が下がると、不安になることもあります。
ただし、短期的な値動きだけで売却を判断するのではなく、当初の投資目的や資金の使用予定を確認しましょう。
もちろん、生活状況やリスク許容度が変わった場合は、積立額や投資方針を見直すことも必要です。
私が月1万円から月3万円に積立額を増やせた理由
私はNISAを始めた当初、毎月1万円を積み立てていました。
最初から大きな金額を投資するのではなく、まずは無理なく続けられる金額で始めようと考えたからです。
その後、投資に回せるお金を増やすために、家計の支出を見直しました。
実際に取り組んだのは、次の3つです。
- スマホを大手キャリアから格安キャリアに変更する
- 使っていないサブスクリプションサービスを解約する
- 無駄な食費を減らす
特に意識したのは、生活に必要なお金まで削るのではなく、見直せる支出から減らしていくことです。
こうして家計を見直し、投資に回せるお金を確保したことで、積立額を月1万円から月3万円に増やしました。
私自身、最初から月3万円を積み立てていたわけではありません。
まずは月1万円で始め、家計の状況に合わせて積立額を増やしていきました。
これからNISAを始める方も、最初から大きな金額を用意する必要はないと思います。
まずは毎月の固定費や使っていないサービスを確認し、無理なく続けられる金額から始めることが大切だと感じています。
よくある質問
Q. 新NISAで月1万円を20年積み立てれば必ず増える?
いいえ、必ず増えるわけではありません。
20年間の投資元本は240万円ですが、実際の評価額は市場環境によって変動します。
元本割れする可能性もあります。
Q. 月1万円では少なすぎる?
少なすぎると決めつける必要はありません。
積立額は、収入や生活費、貯金の状況によって適切な金額が異なります。
無理なく続けられる金額を考えましょう。
Q. 途中で積立額を変更できる?
一般的に、証券会社などの積立設定では金額を変更できます。
ただし、変更の締切日や反映時期は金融機関によって異なります。
Q. 20年後に必ず売却しなければならない?
いいえ。
新NISAの非課税保有期間は無期限なので、20年後に必ず売却する必要はありません。
ただし、資金が必要になる時期や市場環境を考え、売却するタイミングを検討することは大切です。
Q. 月1万円を30年積み立てたら1,000万円になる?
運用結果によって異なります。
今回の仮定では、年率5%で30年間積み立てると約832万円、年率7%では約1,220万円という計算です。
ただし、年率7%の運用が30年間続く保証はなく、実際には損失が生じる可能性もあります。
新NISAで積立投資を始める前に知っておきたいこと
積立シミュレーションでは将来の資産額をイメージできますが、実際の運用では元本割れする可能性もあります。
新NISAで失敗しないためには、無理のない積立金額を設定し、投資のリスクを理解することが大切です。
初心者が避けたい7つの失敗と対策については、こちらの記事で解説しています。
関連記事:新NISAで損する人の特徴7選|初心者が避けたい失敗と対策
月5,000円から積立投資を始めるのも選択肢
「月1万円の積立は少し負担が大きい」と感じる方は、月5,000円から始める方法もあります。
大切なのは、生活費や貯金とのバランスを考え、無理のない金額を設定することです。
月5,000円を積み立てた場合のシミュレーションや、少額投資のメリット・デメリットはこちらの記事で紹介しています。
関連記事:新NISAは月5,000円でも意味ある?少額投資のメリット・デメリットと20年後のシミュレーション
新NISAの始め方を基本から知りたい方へ
月1万円の積立シミュレーションを確認したら、新NISAの制度や投資先の選び方についても理解しておきましょう。
新NISAの始め方から積立額の決め方、初心者が注意したいポイントまで、以下の記事でまとめて解説しています。
関連記事:新NISA初心者向け完全ガイド|始め方・積立額・投資先・失敗しないコツを解説
まとめ|月1万円でも長期的な資産形成を考えられる
今回は、新NISAで月1万円を積み立てた場合のシミュレーションを紹介しました。
積立期間ごとの投資元本は次のとおりです。
| 積立期間 | 投資元本 |
| 10年間 | 120万円 |
| 20年間 | 240万円 |
| 30年間 | 360万円 |
運用がプラスになれば、投資元本より資産が増える可能性があります。
一方で、投資には価格変動があり、長期間保有しても元本割れする可能性があります。
大切なのは、シミュレーションの大きな金額だけを見るのではなく、リスクを理解したうえで、自分の家計に合った金額を選ぶことです。
月1万円にこだわらず、まずは生活費や貯金を確認し、無理のない範囲で資産形成を考えてみましょう。
積立投資の基本から知りたい方は、こちらの記事も参考にしてください。
関連記事:インデックス投資とは?初心者向けに仕組みやメリット・デメリットを解説
新NISAをこれから始めたい方へ
月1万円の積立投資を始めるには、まずNISA口座を開設する必要があります。
証券会社によって、取扱商品やポイントサービス、サポート体制などが異なります。
これから口座開設を考えている方は、初心者向けに4社を比較したこちらの記事も参考にしてみてください。
▶ 関連記事:新NISAの口座開設方法とおすすめ証券会社4社を比較
参考資料
※本記事は投資に関する一般的な情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れのリスクがあります。最終的な投資判断は、ご自身の状況に応じて行ってください。
コメント